
لماذا يهمك هذا · المشتريات الصناعية
لماذا تهم التكلفة الإجمالية لدورة الحياة أكثر من أقل سعر للآلة؟
منهج عملي لشراء المعدات يقوم على مقارنة قيمة الإنتاج الفعلية، لا قيمة أمر الشراء وحدها.
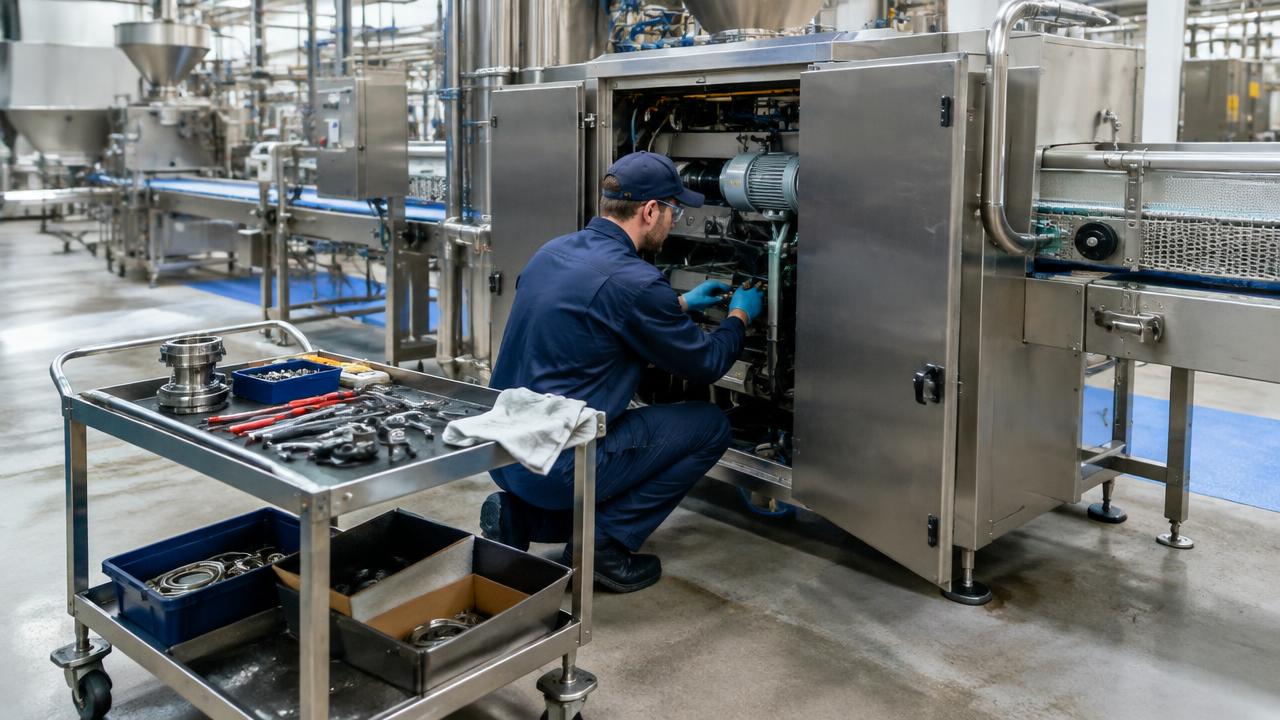
أقل سعر للآلة لا يعني بالضرورة أقل تكلفة للإنتاج. فقد تغيّر تكاليف التركيب والطاقة والعمالة والصيانة والتوقف والمنتجات المرفوضة والاستبدال لاحقًا ترتيب عروض الأسعار من حيث القيمة. قارن المعدات خلال فترة تشغيل واحدة، وباستخدام مزيج المنتجات ومعدلات الاستغلال وظروف الموقع نفسها. وثّق ما يشمله عرض كل مورّد، واختبر الافتراضات غير المؤكدة، واحسب تكلفة الوحدة القابلة للبيع. اختر المعدات التي تلبي متطلباتك التشغيلية وتقدم أفضل جدوى اقتصادية لدورة الحياة تدعمها الأدلة، بدلًا من افتراض أن المعدات الأرخص أو الأغلى هي الأفضل. Global B2B Group منصة لتنسيق المشاريع الصناعية والربط بالموردين من جانب المشتري. تبدأ المشاريع من USD 250,000، ويُجري فريق مشاريع Global B2B Group مراجعة بشرية قبل التعريف بأي مورد.
السبب 1: نطاق عرض السعر قد يخفي التكلفة شاملة التركيب
قد لا يشمل عرض سعر الآلة الشحن أو الأساسات أو الأعمال الكهربائية أو حواجز الحماية أو التشغيل التجريبي. أعدّ سجلًا للتكلفة شاملة التركيب يحدد مسؤولية المورّد أو المشتري أو مقاول آخر عن كل متطلب قبل مقارنة العروض.
وثّق البنود المستثناة ونقاط التوصيل ومسؤوليات الاستلام والقبول استنادًا إلى مخطط الموقع نفسه. ومن الأخطاء الشائعة اعتبار البند غير المدرج وفرًا، بينما تنتقل تكلفته في الواقع إلى أمر شراء آخر.
السبب 2: نفقات التشغيل تتكرر
تتكرر نفقات الطاقة والمواد المستهلكة والعمالة والتنظيف كلما شُغّلت المعدات. ضع نموذجًا لهذه النفقات وفق نظام الورديات ومزيج المنتجات والتعريفات المحلية لديك، لا وفق ظروف التشغيل المثالية لدى المورّد.
اطلب بيانات الاستهلاك عند الأحمال ذات الصلة، بما يشمل وضع الاستعداد والتبديل بين المنتجات. وسجّل نطاق القياس والافتراضات. فمقارنة القدرات الاسمية للمحركات وحدها لا تعكس الاستهلاك الفعلي، كما أن التقليل من تقدير عمالة التنظيف قد يشوّه قرار الشراء.
قارن عوامل القرار، لا السعر وحده
| عامل القرار | النظر إلى السعر وحده | النظر إلى دورة الحياة | الأدلة المطلوبة |
|---|---|---|---|
| الاستثمار الرأسمالي | سعر الآلة | النطاق الشامل للتركيب | سجل البنود المستثناة |
| المرافق | القدرة الاسمية | الاستهلاك أثناء التشغيل | قياسات الأحمال |
| الإنتاج | السرعة القصوى | الإنتاج القابل للبيع | اختبارات القبول |
| الدعم | مدة الضمان | القدرة على استعادة التشغيل | التزامات الخدمة |
| الإخراج من الخدمة | غير محسوب | تكلفة التخلص بعد خصم القيمة المستردة | افتراضات موثقة |
السبب 3: التوقف يغيّر اقتصاديات الإنتاج
تصبح الآلة منخفضة السعر مكلفة إذا طال وقت استعادة التشغيل. افحص أنماط الأعطال المحتملة وتوافر قطع الغيار وإمكانية الوصول إلى أدوات التشخيص وقدرات الخدمة المحلية؛ واسأل عما يحدث عندما يعجز الدعم عن بُعد عن إعادة الإنتاج.
وثّق التزامات الاستجابة بصورة منفصلة عن التزامات الإصلاح. واحسب هامش المساهمة المفقود أو تكاليف استعادة التشغيل المبررة دون احتساب مزدوج. ولا تفترض أن كل ساعة توقف تعني مبيعات ضائعة إذا كان المخزون الاحتياطي أو الطاقة الإنتاجية الفائضة يستوعبان أثرها.
حاسبة السعة
السبب 4: الإنتاج القابل للبيع أهم من السرعة الاسمية
معدل الإنتاج الاسمي لا يحدد حجم الإنتاج القابل للاستخدام. فالمنتجات المرفوضة وفاقد بدء التشغيل والتبديل بين المنتجات والقيود في المراحل السابقة تؤثر في كمية المنتجات المقبولة التي تصل إلى الشحن. قارن تكلفة الوحدة القابلة للبيع وفق المواصفات المطلوبة لديك.
حدّد في RFQ مواد تمثل إنتاجك الفعلي واختبارات القبول. وسجّل معًا نسبة الإنتاج السليم وحدود التفاوت المقبولة للجودة ومعدل الإنتاج المستدام. فالشراء من أجل سرعة زائدة هدر عندما تحدّ عملية أخرى من قدرة الخط أو يعجز الطلب عن استيعاب الإنتاج.
السبب 5: قابلية الصيانة تحدد تكاليف الدعم المستمرة
تعتمد نفقات الصيانة على سهولة الوصول إلى الأجزاء والمكونات المعرضة للتآكل ومتطلبات الفحص والمهارات الفنية. اطلب جداول الصيانة وقطع الغيار الموصى بها وإجراءات الاستبدال، ثم تحقق من قدرة فريقك على تنفيذها بأمان.
وثّق البرمجيات المملوكة وتجديدات التراخيص والأدوات المتخصصة والقيود على التوريد من مصادر بديلة. فالضمان ليس ميزانية صيانة: تأكد من الاستثناءات وتغطية تكاليف العمالة بدلًا من افتراض أن جميع مشكلات التشغيل المبكرة مشمولة.
السبب 6: المرونة قد تجنّبك الاستبدال المبكر
قد تواجه المعدات الملائمة لمنتج اليوم صعوبة في التعامل مع أشكال المنتجات أو متطلبات الامتثال مستقبلًا. حدّد التغييرات المحتملة، واسأل المورّدين أيها يتطلب تعديل الإعدادات أو تبديل أجزاء التهيئة أو تعديل أنظمة التحكم أو استبدال المعدات.
سجّل نطاق الترقية والتوافق والمتطلبات المرتبطة بها، بدلًا من الاكتفاء بعبارات مثل «جاهزة للمستقبل». قيّم المرونة وفق سيناريوهات طلب واقعية؛ فدفع ثمن قدرات لا تُستخدم قد يكون هدرًا بقدر شراء معدات لا تتيح الترقية.
السبب 7: توقيت الإنفاق والإخراج من الخدمة يؤثران في المقارنة
تختلف الأموال المدفوعة الآن عن النفقات التي تُتكبد لاحقًا. استخدم أفق تقييم موحدًا، وعندما يكون الأثر جوهريًا، استخدم التدفقات النقدية المخصومة بمعدل خصم معتمد من الإدارة المالية. والتزم بمعالجة متسقة للتضخم.
أدرج تكاليف الإخراج من الخدمة والتخلص من المعدات، وقيمة متبقية يمكن تبريرها. ووثّق عمليات الاستبدال اللازمة خلال أفق التقييم. تجنب إظهار عرض ما على أنه أقل تكلفة باستبعاد دورة استبداله أو إسناد قيمة إعادة بيع غير مدعومة إليه.
إرشادات عملية: ابنِ قرار شراء قابلًا للتدقيق
ابدأ بالتحقق من المطابقة الفنية، ثم أرسل إلى جميع المورّدين RFQ يستند إلى أسس تشغيل موحدة. وأعدّ ورقة حساب لدورة الحياة تربط كل مُدخل بعرض سعر أو سجل اختبار أو قياس موقعي أو افتراض موضح صراحةً.
حدّد مسؤولًا عن كل مُدخل لم يُحسم، واختبر سيناريوهات التشغيل غير المواتية. إذا تغيّر الخيار المفضل في ظل افتراضات معقولة، فاحصل على أدلة أقوى قبل الاعتماد. واحتفظ بسجل القرار للاستعانة به خلال التشغيل التجريبي ومراجعات الأداء اللاحقة.
قبل اعتماد الشراء
- حدّد المنتجات والطلب وساعات التشغيل.
- وحّد نطاق عروض الأسعار وشروط التسليم.
- تأكد من مرافق الموقع ومسؤوليات التركيب.
- تحقق من الاستهلاك في ظروف تمثل التشغيل الفعلي.
- وثّق متطلبات نسبة الإنتاج السليم ومعدل الإنتاج المستدام.
- تحقق من سهولة الوصول لأغراض الصيانة وتوافر قطع الغيار.
- اختبر المدخلات غير المؤكدة وسيناريوهات الاستبدال.
- سجّل الأدلة والمسؤولين ومبررات الاعتماد.
أدوات للمقارنة
نظّم الافتراضات قبل طلب التزامات نهائية.
منصات متخصصة ذات صلة
أسئلة يطرحها مشترو المعدات الصناعية
ما التكلفة الإجمالية لدورة حياة الآلات؟
تشمل الشراء والتركيب والتشغيل والصيانة والإخراج من الخدمة، بعد خصم القيمة المتبقية. حدّد فترة التقييم قبل مقارنة البدائل.
هل شراء الآلة الأرخص قرار سيئ دائمًا؟
لا. قد تكون الآلة الأقل سعرًا أفضل خيار عندما تلبي المتطلبات وتصمد افتراضات دورة حياتها أمام التدقيق.
كيف أقارن عروض أسعار المعدات بإنصاف؟
زوّد المورّدين بأسس التشغيل وقائمة متطلبات النطاق نفسها. واحسم البنود المستثناة قبل مقارنة التكلفة شاملة التركيب والنفقات المستمرة.
هل ينبغي إدراج التوقف في التكلفة الإجمالية لملكية المعدات؟
نعم، عندما يمكن تبرير آثاره الاقتصادية. راعِ المخزون الاحتياطي وخيارات استعادة التشغيل، وتجنب احتساب الخسارة نفسها مرتين.
كيف أتحقق من ادعاءات المورّد بشأن الكفاءة؟
اطلب ظروف الاختبار ونطاق القياس والنتائج لمنتجات قابلة للمقارنة. وأدرج إجراءات التحقق من الأداء المتفق عليها في مستندات الشراء.
لماذا تهم تكلفة دورة الحياة؟
تهم التكلفة الإجمالية لدورة الحياة لأن الآلة تترتب عليها نفقات خلال التركيب والتشغيل والصيانة والإخراج من الخدمة، وليس عند شرائها فقط. وقد يفقد عرض السعر الأقل ميزته بسبب ارتفاع استهلاك المرافق أو انخفاض الإنتاج القابل للاستخدام أو طول فترات انتظار الإصلاح. قارن الخيارات المطابقة للمتطلبات على مدى أفق تخطيط موحد ومحدد، مع احتساب التكلفة الرأسمالية شاملة التركيب وتكاليف التشغيل والتخلص من المعدات، بعد خصم القيمة المتبقية. اختبر الافتراضات غير المؤكدة واطلب الأدلة قبل اتخاذ الوفورات المتوقعة سببًا للشراء.
حقائق أساسية للشراء
- سعر الشراء ليس سوى عنصر واحد من عناصر التكلفة.
- يجب أن يكون النطاق الشامل للتركيب قابلًا للمقارنة.
- الإنتاج القابل للبيع يحدد اقتصاديات الوحدة.
- قد يغيّر عدم اليقين العرض المفضل.
- السعر الأعلى لا يثبت قيمة أفضل.
أعدّ موجز مشروع يتيح مقارنة العروض
Global B2B Group منصة لتنسيق المشاريع الصناعية والمواءمة مع المورّدين لصالح المشترين. تبدأ قيمة المشاريع من USD 250,000. ويُجري فريق مشاريع Global B2B Group مراجعة بشرية قبل ترتيب أي تواصل مع مورّد.
Global B2B Group ليست جهة تصنيع أو مقاول هندسة وتوريد وإنشاء أو جهة إقراض أو تأمين. تتطلب تقديرات التخطيط تحققًا فنيًا وتجاريًا خاصًا بكل مشروع.